چگونه استراتژیهای معاملاتی را ارزیابی کنیم؟ از بک تست تا اجرای زنده
نکات کلیدی:
· ارزیابی استراتژی باید با در نظر گرفتن معیارهای عملکردی مختلف انجام شود؛ چون نرخ موفقیت به تنهایی اطلاعات کمی را نمایش میدهد.
· انجام بک تست و فوروارد تست پیش از اختصاص سرمایه زیاد برای معامله ضروری است.
· باید برای نگه داشتن، تنظیم یا رها کردن یک استراتژی از معیارهای عینی – نه حدس و گمان احساسی – استفاده کرد.
اهمیت ارزیابی استراتژی
بیشتر آسیبی که به استراتژیهای کارآمد وارد میشود، ناشی از دو سناریو است:
· رها کردن یک استراتژی هنگام ریزشی که در محدوده ریزشهای عادی قرار میگیرد، صرفاً به این دلیل که یک دوره ضرر پی در پی در آن لحظه نسبت به آنچه روی نمودارهای قدیمی دیده میشود، حس بدتری را القاء میکند.
· پایبند ماندن به یک استراتژی معیوب چون یک معامله خوب در بازه اخیر، باعث پوشش یک رویکرد نامناسب یا رو به زوال شده است.
ریشه هر دو مشکل یک عامل است؛ یعنی نبود ضوابط مشخص برای تعیین عملکرد “قابل قبول” در یک استراتژی خاص. بدون تعیین حد آستانه و ضوابط مشخص، هر ریزشی مثل یک سیگنال خروج حس میشود و هر بردی شبیه به قویترین اثبات درستی استراتژی به نظر میرسد.
یک فرایند ارزیابی ساخت یافته، رویکرد احساسی را با مجموعه پرسشهایی ثابت جایگزین میکند که صرف نظر از اینکه چه حسی نسبت به آخرین معامله دارید، روش اعمال آن یکسان است. چنین انسجامی باعث حذف سوگیری ناشی از تازگی شده و اجازه میدهد که دادهها گام بعد را تعیین کنند – نه احساسات شما.
معیارهای کلیدی برای ارزیابی یک استراتژی
در نظر گرفتن یک معیار به صورت مجزا میتواند باعث گمراهی شما شود. به همین دلیل، باید ارزیابی به صورت همزمان چندین بعد مختلف را در برگیرد که هر کدام یک نوع شکست را که معیارهای دیگر پوشش نمیدهند، ارزیابی میکند.
مثال زیر نشان میدهد که چرا ارزیابی چندین معیار مختلف نسبت به اینکه صرفاً متکی بر نرخ موفقیت باشید، تصویر جامعتری را ایجاد میکند.
معیار
چه چیزی را ارزیابی میکند
چه اهمیتی دارد
سود/زیان خالص
بازده کل طی دوره ارزیابی
پاسخ به پرسش مبنا: آیا استراتژی مورد نظر قابلیت درآمدزایی دارد؟
نرخ موفقیت
درصد معاملات سودآور
بسته به شرایط. چون نرخ برنده شدن 40 درصد در صورتی که معاملات به اندازه کافی بزرگ باشند، باز هم میتواند سودآور باشد.
ضریب سود
سود ناخالص تقسیم بر ضرر ناخالص
رقم بالاتر از 1 یعنی سود ناخالص از ضرر ناخالص پیشی گرفته است. بالاتر بودن رقم در مجموع نشان دهنده عملکرد قوی است اما محدوده قابل قبول بستگی به نوع استراتژی دارد.
حداکثر افت سرمایه
بیشترین ریزش از اوج تا کف
بدترین حالت ممکن را نشان میدهد. این عدد نشان میدهد که آیا میتوانید چنین افتی را تحمل کنید یا خیر.
بازده با تنظیم ریسک (نسبت شارپ)
میزان بازده به ازای هر واحد ریسک پذیرفته شده
امکان مقایسه منصفانه استراتژیها را صرف نظر از اندازه پوزیشن یا لوریج فراهم میکند.
امید
(نرخ موفقیت × میانگین موفقیت) منهای (نرخ ضرر × میانگین ضرر)
مقدار مورد انتظار به ازای هر معامله؛ رقم مثبت یعنی برتری در گذر زمان واقعاً ممکن است و صرفاً به شانس بستگی ندارد.
تعداد معاملات
اندازه نمونه
کم بودن معاملات یعنی دادههای مطمئنی در اختیار نداریم. برای اینکه بتوان به معیارهای بالا اعتماد کرد، باید اندازه نمونه معنادار باشد.
این معیارها ارتباط نزدیکی با هم دارند – و خواندن یکی از آنها بدون در نظر داشتن دیگری، میتواند باعث قضاوت اشتباه شود. برای مثال، بالا بودن نرخ موفقیت همراه با ضریب سود کم یعنی پیروزیها کوچک و ضررها بزرگ هستند – شاید چنین مسیری در خلاصه ماهیانه خوب به نظر برسد اما در نهایت منجر به از بین رفتن سرمایه خواهد شد.
عکس این حالت هم زیاد مشاهده میشود. در صورت بزرگتر بودن میانگین پیروزیها نسبت به میانگین ضررها، یک استراتژی با نرخ موفقیت متوسط میتواند امید چشمگیری داشته باشد – به همین دلیل خیلی از تریدرهای تازه کار، اهمیت زیادی برای نرخ موفقیت (به تنهایی) قائل هستند.
در نتیجه، نباید هیچ یک از ارقام جدول بالا را برای تعیین حکم نهایی در نظر گرفت. این معیارها را به عنوان مجموعهای از بررسیهای متقابل در نظر بگیرید که در آن باید برای تخصیص سرمایه بیشتر به یک استراتژی، همه این بررسیها طی شوند.
جدول زیر دو استراتژی با نرخ موفقیت کاملاً مختلف را با معیارهای متفاوت بررسی میکند که هر دو سودآور هستند.
معیار
استراتژی A
(نرخ موفقیت بالا، موفقیتهای کوچک)
استراتژی B
(نرخ موفقیت کم، موفقیتهای بزرگ)
سود خالص
$9,000
$15,600
نرخ موفقیت
70%
40%
ضریب سود
1.8
2.4
حداکثر افت سرمایه
10%
25%
نسبت شارپ
1.8
1.1
امید
$90
$260
تعداد معاملات
100
60
نحوه ارزیابی: فرایند
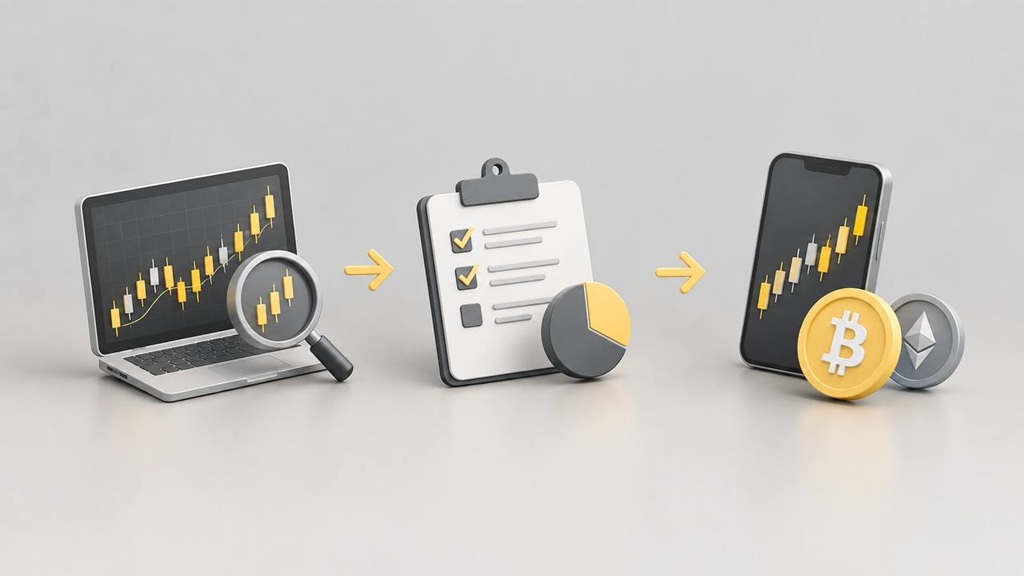
تنها زمانی باید به یک استراتژی تریدینگ اعتماد کنید که یک فریم ورک تست تعریف شده شامل مراحل بک تست، فوروارد تست و بررسی زنده برای آن تعریف شده باشد. رد کردن یک مرحله یا عجله برای عبور از یک مرحله با هدف ورود هر چه سریعتر به مرحله معامله زنده، همان عاملی است که میتواند باعث شکست خوردن استراتژیهایی شود که از نظر تئوری قوی به نظر میرسند.
یک قانون مهم به هر سه مرحله اعمال میشود که باید به صورت واضح به آن اشاره کنیم: هر ارزیابی نیاز به اندازه نمونهی حداقل 30 معامله دارد تا نتایج آن قابل اهمیت باشند. در صورت کمتر بودن تعداد معاملات، شما در واقع با نویز روبرو هستید نه سیگنال معاملاتی – صرف نظر از اینکه نتایج چقدر خوب یا بد به نظر برسند.
فریم ورک فرایند ارزیابی
مرحله اول، بک تست
پیش از ریسک کردن برای انتخاب یک استراتژی، حتماً آن را روی دادههای مربوط به حداقل 6 تا 12 ماه امتحان کنید؛ حالت ایده آل این است که این بازه زمانی شرایط مختلف بازار را پوشش دهد – مثل بازار رنج، بازار دارای روند، نوسانهای شدید و کم. همه معیارها را از روی جدول بالا بنویسید و صرفاً یکسری معیار دلخواه را انتخاب نکنید.
ممکن است یک بک تست قوی پتانسیل خوبی را نشان دهد اما هیچ چیز را اثبات نمیکند. بیش برازش روی دادههای گذشته – که معمولاً به دلیل تنظیم افراطی پارامترها برای تطبیق دقیق پرایس اکشن انجام میشود – مهمترین ریسک در این مرحله است. منحنی سرمایهای که بهشکل غیرواقعبینانهای بینقص است، میتواند نخستین نشانه هشدار باشد.
مرحله دوم، فوروارد تست (کاغذ/دمو تریدینگ)
استراتژی را روی یک حساب دمو، تحت شرایط زنده بازار اجرا کنید نه دادههای گذشته چون پرایس اکشن لحظهای، متغیرهایی را به همراه دارد که بک تست نمیتواند کاملاً آن را جایگزین کند. برای بازه حداقل 30 معامله که قبلاً اشاره شد یا دوره تست 4 تا 8 هفته (هرکدام زودتر اتفاق افتاد) برنامهریزی داشته باشید.
نتایج فوروارد را مستقیماً با اعداد مربوط به بک تست مقایسه کنید. اختلاف قابل توجه بین این دو رقم، یک نشانه هشدار مهم است که بهتر است پیش از تخصیص سرمایه واقعی، آن را بررسی کنید و به دنبال توجیه کردن بیاساس آن نباشید.
مرحله سوم، بررسی زنده (با حجم کم)
پس از اجرای موفق تست فوروارد، استراتژی را با اندازه پوزیشن کم پیاده سازی کنید – در محدوده 10 تا 25 درصد از حجم سرمایه اصلی. همان معیارها را تحت شرایط واقعی ارزیابی کنید یعنی شرایطی که در آن اسلیپیج، کارمزدها و احساسات خودتان همگی میتوانند باعث تغییر شرایط نسبت به حالت دمو شوند.
پس از گذشتن یک بازه زمانی خاص یا اجرای تعداد مشخصی معامله، ارزیابی را انجام دهید – نه پس از گذشت یک روز موفق یا بد. استراتژی که تنها بر اساس یک سشن قضاوت شود، در اصل بر اساس نویز قضاوت شده نه عملکرد.
چه زمانی استراتژی را حفظ، تنظیم یا رها کنیم؟
در این مرحله، ارزیابی دیگر یک تمرین آکادمیک نیست و تبدیل به یک تصمیم واقعی میشود. پس از اینکه آمار و معیارها را از تستها و اجرای زنده به دست آوردید، باید یکی از گزینههای زیر را انتخاب کنید:
حفظ (عدم تغییر)
زمانی به اجرای استراتژی بدون تغییر و اصلاح ادامه دهید که:
· آمار مربوط به اجرای زنده، در محدوده نتایج تست قرار دارند.
· ریزشها در محدوده نتایج بک تست قرار دارند.
· باختهای متوالی فعلی برای استراتژی مورد نظر، نسبت به تاریخچه گذشته در محدوده عادی قرار دارند – هر چقدر که در آن لحظه این باختها ناراحت کننده به نظر میرسند.
هیچ کدام از این شرایط نیاز ندارند که استراتژی در بهترین حالت ممکن عمل کند – کافیست در محدوده مورد انتظار که در تست تعیین کرده بودید، قرار داشته باشد.
تنظیم
تنظیم زمانی انجام میشود که شرایط بازار برای استراتژی مورد نظر تغییر کرده باشد. مثلاً فرض کنید که یک سیستم پیروی از روند، قرار است در یک بازار رنج کار کند (هر چند منطق اصلی هنوز برقرار است). اگر معیارها کمی از حد مورد انتظار فاصله گرفتند اما هنوز مزیت اصلی استراتژی از بین نرفته، معمولاً راهحل تنظیم اندازه پوزیشن یا پارامترهای ریسک است، نه تغییر قوانین اصلی خود استراتژی. تریدرهایی که یک سیستم منطقی و درست را با اولین نشانه از عملکرد نامطلوب رها میکنند، معمولاً استراتژیهایی را نادیده میگیرند که صرفاً نیاز به یکسری تغییر جزئی دارند.
رها کردن
رها کردن استراتژی:
· وقتی معیارهای استراتژی به شکل منسجمی و برای یک مجموعه نمونه معنادار، دائماً پایینتر از حد انتظار قرار دارند.
· وقتی ساختار بازار که استراتژی به آن وابسته است، در سطح ساختاری تغییر کرده نه در سطح یک سیکل.
· وقتی حداکثر ریزش، نسبت به سطح قابل تحمل برای شما فراتر رفته، صرف نظر از اینکه در بک تست این ریزش عادی محسوب شده باشد.
در اینجا باید باز هم یکی دیگر از قوانین مهم برای تنظیم اندازه پوزیشن را تکرار کنیم: هرگز برای نگه داشتن، تنظیم یا رها کردن بر اساس چند معامله تصمیم گیری نکنید. کوچک بودن بیش از حد حجم نمونه، دقیقاً همان عاملی است که میتواند در هر دو جهت سیگنال کاذب ایجاد کند؛ چه به سمت اعتماد بنفس بیدلیل و چه به سمت ایجاد حس شکست باوری.
اشتباهات متداول در ارزیابی
تریدرهایی که معیارهای معرفی شده را درک کنند، باز هم ممکن است هنگام اعمال آنها برای شرایط واقعی، گرفتار چند تله تکراری شوند. برخی اشتباهات متداول در ارزیابی، عبارتند از:
· ارزیابی روی تعداد بسیار کمی معامله یعنی کمتر از 30 عدد که پیش از این به آن اشاره شد و رسیدن به یک تصمیم قاطع بر اساس یک نمونه کوچک و پرنویز.
· نادیده گرفتن کامل افت سرمایه و تنظیم استراتژی صرفاً بر اساس بازده کل که میزان سختی و مشکل رسیدن به آن بازده را نادیده میگیرد.
· بیش برازش بک تست روی دادههای گذشته یعنی تنظیم پارامترها تا زمانی که نمودار کاملاً منطبق با گذشته شود. استراتژی که بیش از حد روی دادههای قدیمی فیت شده باشد، بهندرت در شرایط جدید بازار عملکرد خوبی خواهد داشت.
· مقایسه استراتژیها بدون تنظیم برای ریسک که میتواند باعث شود یک استراتژی با لوریج پرریسک، روی بازده خام بهتر به نظر برسد در حالی که نسبت به حالت بدون لوریج، احتمال ریزش بسیار بیشتری دارد.
· تغییر پارامترهای استراتژی پس از هر یک معامله زیانده که میتواند باعث از بین رفتن شانس ایجاد یک نمونه ارزیابی منصفانه شده و فرایند را – به جای ارزیابی عملکرد – تبدیل به واکنش به نویز کند.
جمع بندی
ارزیابی استراتژی تریدینگ همان عاملیست که میتواند به تریدرها برای پیشرفت در گذر زمان کمک کند تا بدون اینکه درک کنند چرا یک سیستم شکست خورده، دائماً بین سیستمهای مختلف جابهجا نشوند. داشتن یک چارچوب واضح، شاخصهای تعریفشده، مراحل آزمایشی ساخت یافته و معیارهای تصمیمگیری عینی، نیاز به حدس و گمان را از بین میبرد؛ حدس و گمانی که میتواند معاملات را به زنجیرهای از واکنشهای احساسی تبدیل کند.
همچنین بسیار مهم است که به یاد داشته باشیم عملکرد گذشته در بکتست هرگز نتایج آینده را تضمین نمیکند — و دقیقاً به همین دلیل است که باید کل فرایند سهمرحلهای ارزیابی یک استراتژی طی شود. بنابراین، ارزیابی استراتژیها یک کار همیشگی است و از لحظهای که سرمایه وارد معاملات واقعی میشود، متوقف نمیشود.